Menu Website

- Home
- Bisnis
- Sentimen Pasar Properti Residensial Hong Kong Mulai Berhati-hati Seiring Perubahan Prospek Suku Bunga
Sentimen Pasar Properti Residensial Hong Kong Mulai Berhati-hati Seiring Perubahan Prospek Suku Bunga
Tingkat Ketersediaan Kantor Grade A Turun Lebih Lanjut, Aktivitas Sewa High Street Terfokus di Kowloon
- - Pasar Hunian: Sentimen pasar berubah menjadi lebih hati-hati pada Kuartal III, dengan total jumlah transaksi hunian turun 40% secara q-o-q dan 21% secara y-o-y menjadi sekitar 13.240 kasus. Harga rumah melemah 0,8% antara Juli dan Agustus, namun, didukung oleh kinerja semester pertama yang lebih kuat, masih mencatat kenaikan kumulatif 7% pada delapan bulan pertama 2026.
- - Pasar Kantor Grade A: Serapan bersih di seluruh kota mencapai 412.400 kaki persegi pada Kuartal III, terutama didorong oleh aktivitas ekspansi dari sektor perbankan, jasa keuangan, dan asuransi (BFSI). Sewa di Greater Central terus naik, sementara penurunan tingkat sewa di subpasar non-inti menyempit. Tingkat sewa pasar kantor secara keseluruhan diperkirakan naik +5% hingga +7% pada 2026.
- - Pasar Ritel: Pertumbuhan penjualan ritel secara keseluruhan tetap tangguh berkat meningkatnya kedatangan wisatawan dan fundamental ekonomi yang lebih kuat yang mendukung sentimen konsumsi lokal. Tingkat kekosongan high street secara keseluruhan tetap relatif stabil pada Kuartal III, dengan aktivitas sewa terkonsentrasi di Mongkok dan Tsimshatsui.
HONG KONG SAR - Media OutReach Newswire - 5 Oktober 2026 - Firma layanan real estat global Cushman & Wakefield hari ini menggelar konferensi pers Tinjauan dan Prospek Pasar Properti Hong Kong Kuartal III 2026. Pasar hunian Hong Kong memasuki fase konsolidasi pada Kuartal III di tengah pergeseran prospek suku bunga Federal Reserve Amerika Serikat, meningkatnya volatilitas pasar saham, dan pengendalian modal lintas batas yang lebih ketat di Tiongkok daratan. Di tengah latar belakang tersebut, jumlah transaksi hunian turun 40% secara kuartalan (q-o-q) menjadi sekitar 13.240 kasus pada Kuartal III, sementara harga rumah menurun 0,8% selama Juli dan Agustus. Di pasar kantor Grade A, total area sewa baru pada Kuartal III mencapai 1,4 juta kaki persegi, level kuartalan tertinggi sejak 2019, didukung oleh aktivitas ekspansi dari sektor BFSI. Serapan bersih di seluruh kota mencapai +412.400 kaki persegi untuk kuartal tersebut, membawa tingkat ketersediaan keseluruhan terus menurun, sementara pertumbuhan sewa year-to-date (YTD) tercatat +6,1%. Di sektor ritel, total penjualan ritel tetap tangguh pada Kuartal III. Tingkat kekosongan high street secara keseluruhan tetap relatif stabil selama kuartal tersebut, terutama didukung oleh komitmen sewa yang lebih aktif di Mongkok. Aktivitas sewa di distrik-distrik Pulau Hong Kong agak melambat.
Pasar sewa kantor Grade A: Permintaan ekspansi BFSI mendorong momentum sewa
Periode Kuartal III 2026 menandai kuartal aktif lainnya bagi pasar kantor Grade A Hong Kong. Total area sewa baru mencapai 1,4 juta kaki persegi pada Kuartal III, level kuartalan tertinggi sejak 2019. Sektor perbankan, jasa keuangan, dan asuransi (BFSI), serta sektor produk konsumen/manufaktur, menjadi pendorong permintaan utama, dengan penghuni BFSI sebagian besar berbasis ekspansi. Serapan bersih di seluruh kota mencapai +412.400 kaki persegi pada kuartal tersebut. Kinerja ini membantu menurunkan tingkat ketersediaan keseluruhan sebesar 0,4 poin persentase secara q-o-q menjadi 19,1%. Sewa distrik inti terus mengungguli area non-inti. Sewa Greater Central terus naik sebesar 3,0% lagi secara q-o-q pada Kuartal III, sementara penurunan tingkat sewa area non-inti semakin menyempit. Sewa di Hong Kong East dan Hong Kong South sedikit naik pada Kuartal III. Tingkat sewa keseluruhan di seluruh kota naik 1,7% secara q-o-q pada Kuartal III, membawa pertumbuhan sewa YTD menjadi +6,1%.
John Siu, Managing Director, Hong Kong, Cushman & Wakefield, mengatakan, "Sewa di Greater Central tumbuh 13% YTD, mencerminkan permintaan yang kuat untuk kantor prime. Namun, kantor Grade A kelas menengah, khususnya yang memiliki sewa efektif bersih sekitar HK$45-60 psf, diperkirakan akan terus menghadapi tantangan, karena melimpahnya ruang yang ada dan pasokan yang akan datang di berbagai subpasar dalam kisaran harga ini kemungkinan akan mempertahankan persaingan yang ketat."
Siu menambahkan, "Ke depan, momentum pasar yang positif kemungkinan akan sebagian mengimbangi pasokan baru terjadwal sebesar 1,2 juta kaki persegi pada Kuartal IV, menjaga tingkat ketersediaan tetap stabil pada kisaran 19% hingga 20% pada akhir tahun. Dengan pipeline pasokan yang melambat setelah 2026, ketersediaan mungkin telah melewati puncak siklusnya pada 2025, tetapi area non-inti akan terus menghadapi tekanan serapan. Pertumbuhan sewa sepanjang tahun penuh di Greater Central kini diproyeksikan tumbuh +12% hingga +14%, mendukung tingkat sewa kantor Grade A di seluruh kota naik +5% hingga +7% pada 2026."
Pasar sewa ritel: Pertumbuhan penjualan ritel tetap tangguh, dengan Mongkok memimpin aktivitas sewa high street
Pertumbuhan penjualan ritel Hong Kong tetap tangguh pada Kuartal III, didorong oleh meningkatnya kedatangan wisatawan dan fundamental ekonomi yang lebih kuat yang mendukung sentimen konsumsi lokal. Total penjualan ritel kota untuk periode Januari hingga Agustus 2026 mencapai HK$266 miliar, naik 8,5% secara year-on-year (y-o-y). Di antara kategori ritel utama, sektor Perhiasan & Jam mencatat kinerja terkuat, dengan pertumbuhan penjualan y-o-y sebesar 22,6%. Sektor lain, seperti Obat-obatan & Kosmetik (+5,0%) dan Fesyen & Aksesori (+3,2%), mencatat pertumbuhan satu digit rendah yang lebih moderat.
Tingkat kekosongan high street secara keseluruhan tetap relatif stabil pada 5,4% pada Kuartal III, terutama didukung oleh komitmen sewa yang lebih aktif di Mongkok, dengan tingkat kekosongan distrik tersebut turun menjadi 4,8% dari 8,6% pada Kuartal II. Di Tsimshatsui, meskipun tingkat kekosongan naik menjadi 9,5%, transaksi baru yang signifikan juga tercatat selama kuartal tersebut. Di Pulau Hong Kong, tingkat kekosongan di Causeway Bay dan Central meningkat pada Kuartal III, masing-masing naik menjadi 5,1% dan 1,4%, setelah tetap 0% selama dua kuartal berturut-turut. Dengan ruang ritel prime di kedua distrik tersebut sepenuhnya terisi pada kuartal-kuartal sebelumnya, aktivitas sewa melambat pada Kuartal III.
Sewa ritel high street di Causeway Bay dan Tsimshatsui tetap tidak berubah pada kuartal tersebut. Di Mongkok, momentum sewa yang lebih kuat mendukung kenaikan tingkat sewa sebesar 0,4% secara q-o-q. Adapun Tsimshatsui, perlambatan di segmen mewah dikombinasikan dengan kekosongan yang relatif tinggi membebani kinerja sewa distrik tersebut, mengakibatkan penurunan 1,1% secara q-o-q. Di sektor F&B, sewa tetap berada di bawah tekanan di tengah ketersediaan yang tinggi, turun dalam kisaran 1% secara q-o-q di keempat distrik utama.
John Siu berkomentar, "Kami telah mengamati permintaan sewa yang lebih kuat dari merek-merek Jepang, Korea Selatan, dan Thailand dalam beberapa bulan terakhir. Melihat first-store yang tercatat sejauh tahun ini, sekitar 36% berasal dari Jepang, Korea Selatan, dan Thailand, serupa dengan pangsa yang disumbangkan oleh merek-merek Tiongkok daratan, sementara melampaui 29% yang tercatat untuk tahun penuh 2025. Kami memperkirakan tren ini akan berlanjut sepanjang sisa tahun ini. Ke depan, pasar ritel Hong Kong diperkirakan akan tetap didukung oleh konsumsi lokal yang tangguh akibat fundamental ekonomi yang lebih kuat, bersama dengan belanja wisatawan yang lebih besar yang didukung oleh RMB yang lebih kuat, dan pipeline acara mega yang direncanakan. Faktor-faktor ini akan membawa momentum berkelanjutan bagi pasar ritel kota. Kami juga memperkirakan peritel lokal dan non-lokal akan tetap selektif, dengan permintaan terfokus pada ruang ritel yang terletak strategis di distrik inti yang menawarkan paket sewa yang menarik. Pada gilirannya, pasar ritel kota kemungkinan akan mempertahankan lintasan pemulihan bertahap. Kami memperkirakan sewa ritel high street di Causeway Bay dan Central naik 2% hingga 3% secara y-o-y pada 2026, dengan Tsimshatsui dan Mongkok mencatat pertumbuhan sewa moderat 1% hingga 2% secara y-o-y."
Pasar Hunian: Harga rumah terkonsolidasi seiring mendinginnya jumlah transaksi pada Kuartal III, kenaikan suku bunga tetap menjadi kunci
Pasar hunian Hong Kong agak terkonsolidasi pada Kuartal III setelah momentum kuat yang tercatat pada semester pertama. Setelah pelepasan daya beli yang berkelanjutan selama setahun terakhir, ditambah dengan pergeseran arah suku bunga Federal Reserve AS, meningkatnya volatilitas pasar saham dan ketidakpastian yang meningkat, beberapa calon pembeli kembali ke sikap menunggu. Hal ini mengakibatkan perlambatan nyata dalam aktivitas transaksi sejak Juli. Jumlah transaksi bulanan, yang rata-rata lebih dari 7.000 kasus pada Kuartal II, turun kembali menjadi sekitar 4.000 transaksi antara Juli dan September. Sebanyak 13.242 transaksi hunian tercatat pada Kuartal III, turun 40% secara q-o-q, membawa transaksi kumulatif mencapai 54.052 kasus untuk sembilan bulan pertama tahun ini, mewakili peningkatan 18% secara y-o-y.
Edgar Lai, Senior Director, Valuation and Consultancy Services, Hong Kong, Cushman & Wakefield, berkomentar, "Momentum pertumbuhan harga rumah melambat pada Kuartal III 2026. Data Rating and Valuation Department menunjukkan bahwa indeks harga hunian keseluruhan melemah 0,8% dalam dua bulan dari Juli hingga Agustus, namun masih mencapai pertumbuhan 7,0% untuk delapan bulan pertama 2026. Sementara itu, indeks harga unit kecil dan menengah Cushman & Wakefield kami menunjukkan bahwa harga rumah sedikit turun 0,1% secara q-o-q, namun masih mencatat kenaikan kumulatif 7,7% year to date. Pelacakan kami terhadap perumahan populer menunjukkan bahwa harga melemah pada Kuartal III di berbagai segmen pasar. Harga di City One Shatin, yang mewakili pasar massal, turun 5,7% secara q-o-q, sementara harga di Taikoo Shing, yang mewakili pasar menengah, turun 0,6% secara q-o-q. Residence Bel-Air, yang mewakili segmen mewah, mundur 3,8% secara q-o-q. Setelah pelepasan daya beli yang berkelanjutan selama setahun terakhir, ditambah dengan pengendalian modal lintas batas yang lebih ketat dari Tiongkok daratan, dan kenaikan suku bunga Fed AS sebesar 0,25% pada September, Indeks Permintaan Verbal September kami turun 35% dibandingkan puncak yang terlihat pada Mei."
Rosanna Tang, Deputy Managing Director, Head of Research, Hong Kong, Cushman & Wakefield, menambahkan, "Pasar hunian kota terkonsolidasi pada Kuartal III, dengan transaksi bulanan mundur menjadi sekitar 4.000 kasus. Perlambatan ini mencerminkan sikap yang lebih hati-hati di kalangan pembeli rumah di tengah pergeseran ekspektasi suku bunga dan meningkatnya ketidakpastian eksternal. Ke depan, frekuensi dan laju kenaikan suku bunga, bersama dengan apakah bank-bank lokal akan mengikuti, akan menjadi faktor kunci yang mempengaruhi keputusan pembelian dan keterjangkauan pembeli rumah. Mengingat laju transaksi yang lebih lambat pada Kuartal III, kami telah merevisi perkiraan transaksi hunian sepanjang tahun penuh kami menjadi sekitar 67.000 hingga 68.000 kasus.
"Adapun harga, jika Fed AS menaikkan suku bunga lebih lanjut pada Kuartal IV, pasar hunian diperkirakan akan tetap berada dalam fase konsolidasi, dengan harga rumah tahunan 2026 kemungkinan berfluktuasi dalam kisaran sempit mendekati +7%. Pasar sewa, bagaimanapun, akan lebih tangguh didukung oleh permintaan sewa yang dibawa oleh masuknya talenta, siswa non-lokal, dan pendatang baru ke kota. Dengan pertumbuhan sewa 4,9% yang tercatat pada delapan bulan pertama tahun ini, kami memproyeksikan kenaikan 5% hingga 7% secara y-o-y untuk tahun penuh 2026."
Tentang Cushman & Wakefield
Cushman & Wakefield (NYSE: CWK) adalah firma layanan real estat komersial global terkemuka bagi pemilik dan penghuni properti dengan sekitar 53.000 karyawan di hampir 350 kantor dan 60 negara. Di Greater China, jaringan yang terdiri dari 23 kantor melayani pasar lokal di seluruh wilayah tersebut. Pada tahun 2025, firma ini melaporkan pendapatan sebesar $10,3 miliar di seluruh layanan intinya yang meliputi Valuasi, Konsultasi, Layanan Proyek & Pengembangan, Pasar Modal, Layanan Proyek & Penghuni, Industri & Logistik, Ritel, dan lainnya. Dibangun di atas keyakinan bahwa "Better never settles" (Yang lebih baik tidak pernah berhenti), firma ini menerima berbagai penghargaan industri dan bisnis atas budaya kerjanya yang telah meraih penghargaan. Untuk informasi tambahan, kunjungi www.cushmanwakefield.com.hk atau ikuti kami di LinkedIn (https://www.linkedin.com/company/cushman-&-wakefield-greater-china).
📢 Publisir Berita & Kegiatan Instansi Anda di RiauGreen
Jangkau pembaca luas & terindeks Google News. Pilih paket rilis pers, advertorial, atau kemitraan media.
BERITA LAINNYA
BERIKAN KOMENTAR
-
 Selasa, 06 Oktober 2026 | 12:00
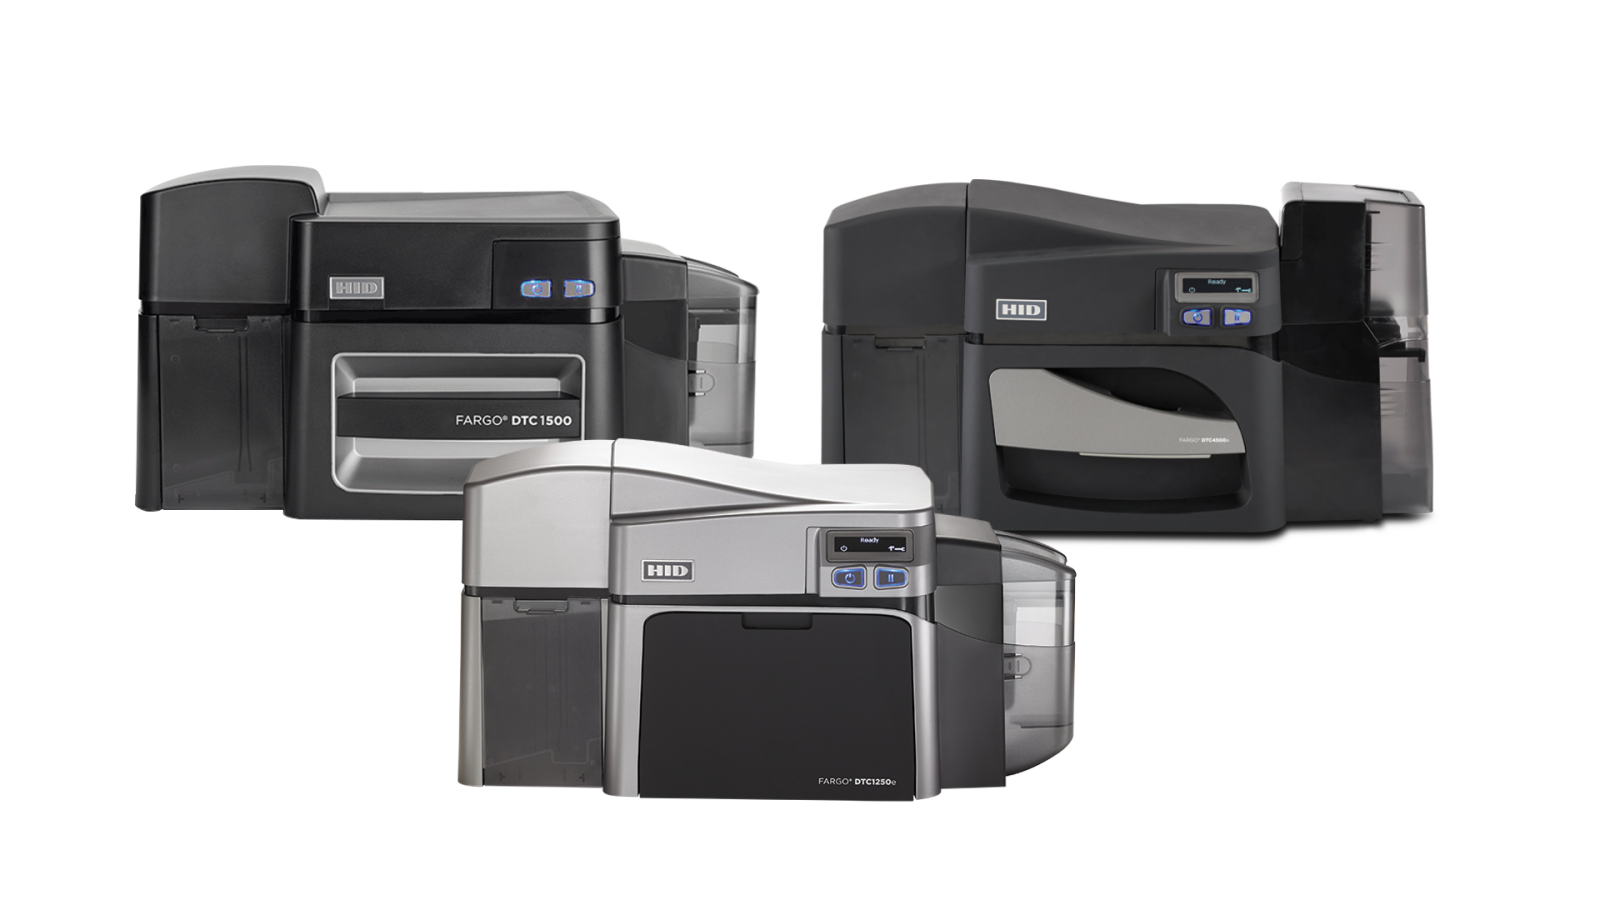
HID Meningkatkan Lini Printer FARGO® DTC untuk Membantu Organisasi Menerbitkan Kartu Identitas dengan Lebih Cepat dan Lebih Aman
-
 Selasa, 06 Oktober 2026 | 11:59
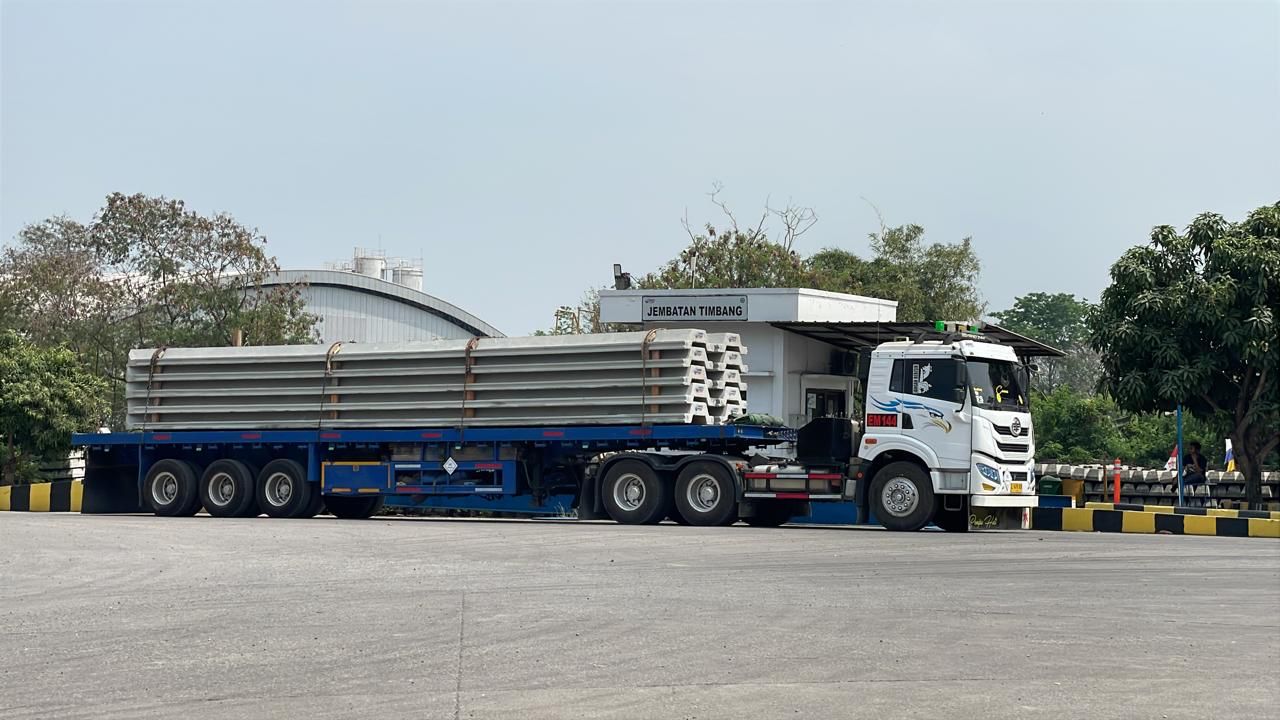
Proyek Siring Pengaman Sungai di Kalimantan Selatan Gunakan CCSP Waskita Beton Precast
-
-
-
 Selasa, 06 Oktober 2026 | 11:53
HID Enhances FARGO® DTC Printer Line to Help Organizations Issue Faster, More Secure ID Cards
-
 Selasa, 06 Oktober 2026 | 11:52
VinFast VF 3 Honoured As 'Trusted & Popular Brand 2026' At Disway Awards
-
 Rabu, 30 September 2026 | 13:30
Bahas Pengembangan Renewable Energy, Dewan Energi Nasional Kunjungi Pertamina Patra Niaga Kilang Dumai
-
 Jumat, 02 Oktober 2026 | 09:18
Awards Sweep Reflects OR's 'Empowering All Toward Inclusive Growth' Vision in Action Across Business and Society
-
-
 Jumat, 02 Oktober 2026 | 11:45
MSIG Malaysia Reinforces Long-Term Commitment to Community Resilience Through Partnership with Epic Homes
-
 Rabu, 30 September 2026 | 19:28
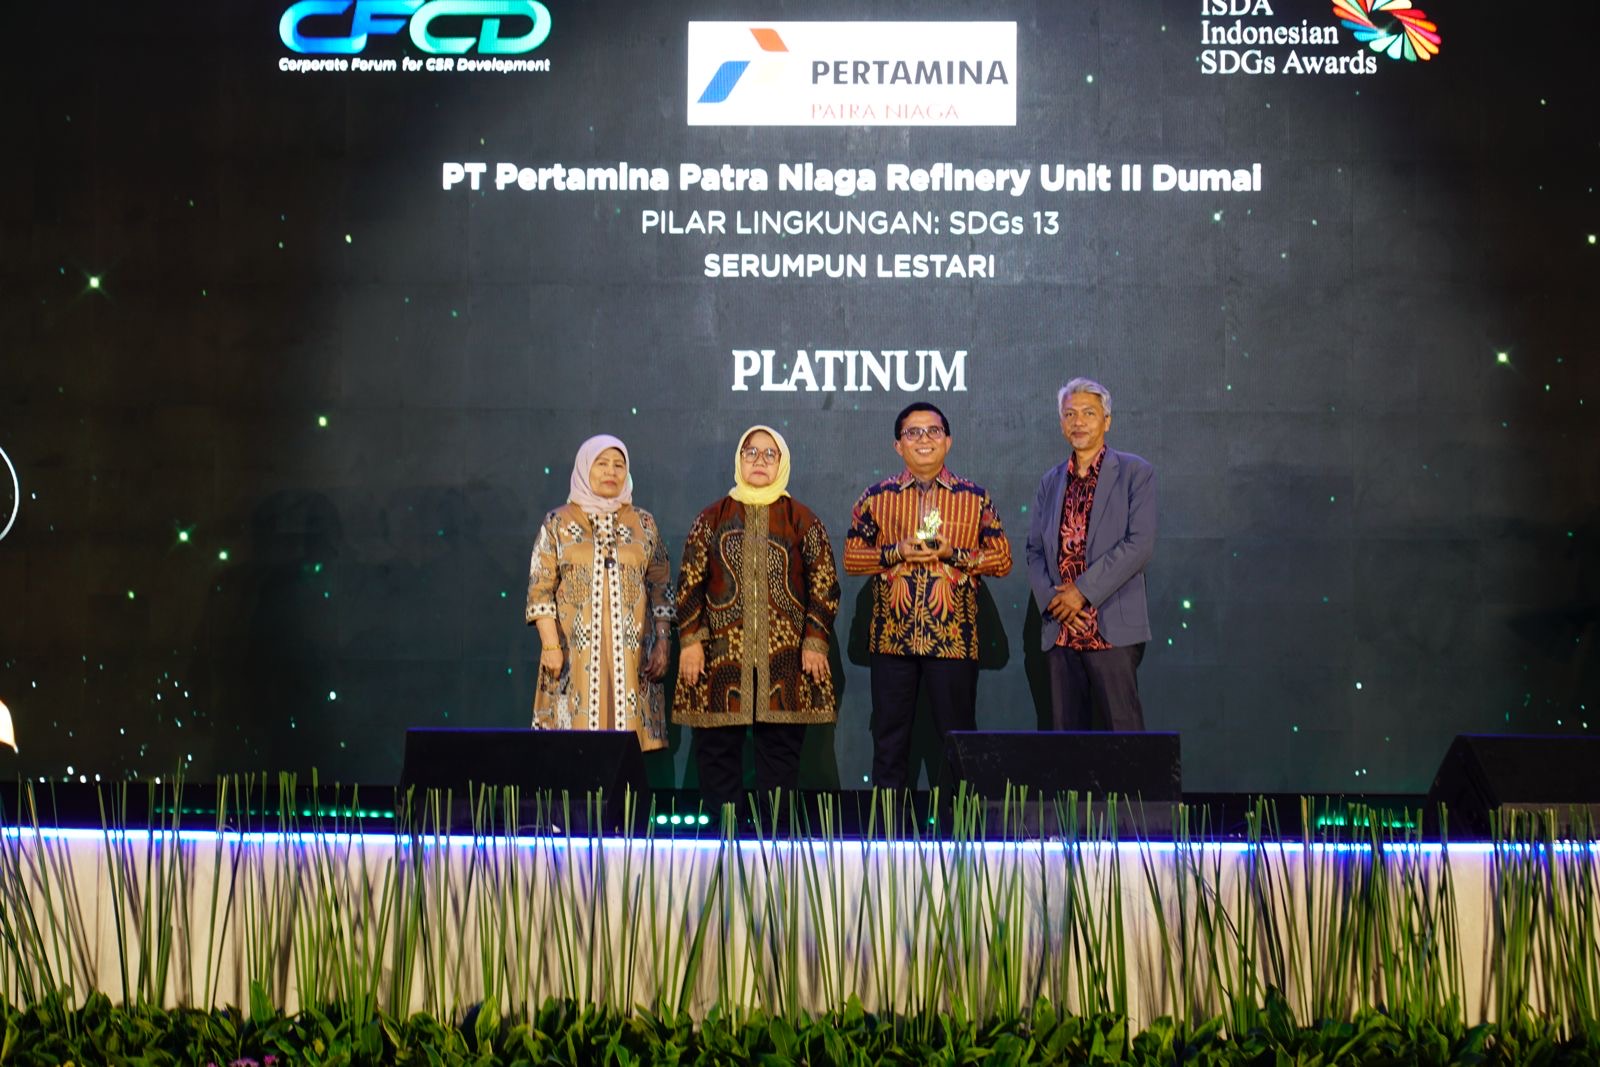
Pertamina Patra Niaga Kilang Dumai Sabet Penghargaan Platinum di Ajang ISDA 2026
-
 Kamis, 01 Oktober 2026 | 21:38
Saksi Siap Ungkap Dugaan 'Permainan', Desakan Copot Karutan Kelas IIB Dumai Menguat